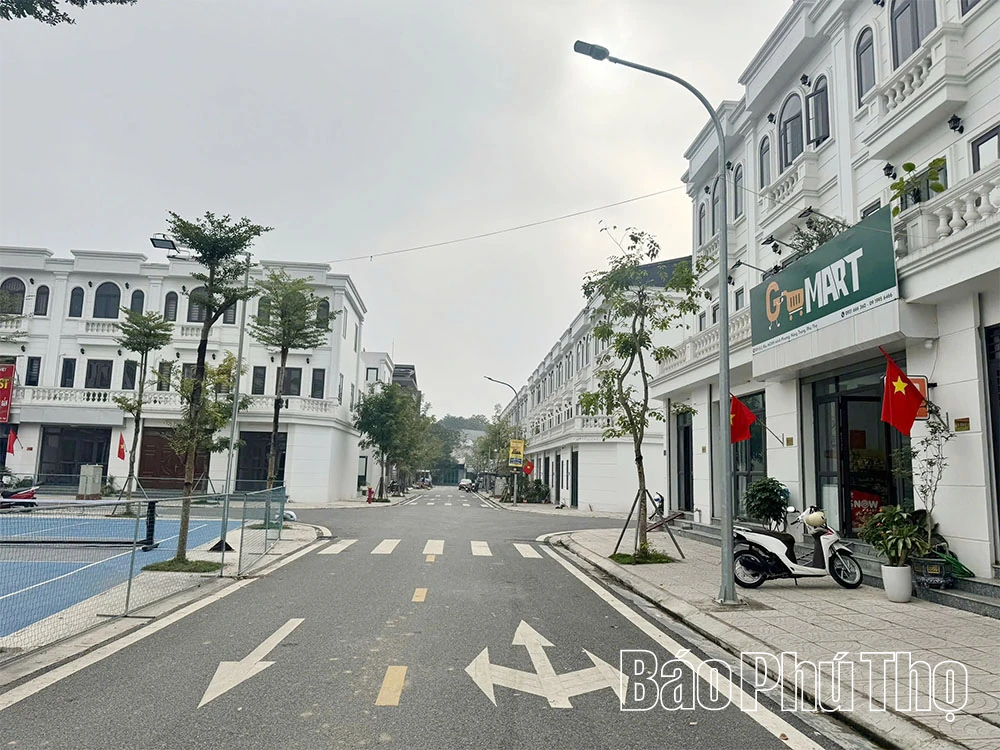
الشباب الذين يشترون المنازل والشقق هم الفئة الأكثر تضرراً من ارتفاع أسعار الفائدة على القروض (منطقة مينه فونغ للإسكان الاجتماعي، حي نونغ ترانغ، مقاطعة فو ثو ).
الضغط من أجل "التعويم"
شهد السوق المالي تقلبات كبيرة في أسعار الفائدة على الرهن العقاري في وقت مبكر من نوفمبر 2025. وأدى الارتفاع المتزامن في أسعار الفائدة على الودائع في العديد من البنوك التجارية إلى تعديلات مماثلة في أسعار الإقراض العقاري.
يتجلى هذا التقلب بوضوح من خلال باقات القروض التي تقدمها العديد من البنوك. فعلى سبيل المثال، يقدم بنك BVBank باقة قرض سكني بسعر فائدة تفضيلي قدره 8.49% سنويًا للأشهر الاثني عشر الأولى. إلا أنه ابتداءً من الشهر الثالث عشر، يرتفع سعر الفائدة إلى 14.8% سنويًا، وهو ما يمثل ضغطًا كبيرًا على المقترضين، على الرغم من أن مدة القرض تصل إلى 25 عامًا، والحد الأقصى للقرض هو 85% من قيمة الضمان (بحد أقصى 10 مليارات دونغ فيتنامي). أما بالنسبة لقروض بناء المنازل وتجديدها، فإن سعر الفائدة التفضيلي مماثل (8.49% سنويًا للأشهر الاثني عشر الأولى)، ولكنه بعد ذلك يرتفع أيضًا إلى 14.8% سنويًا.
وبالمثل، يقدمبنك VIB خيارات أكثر مرونة للعملاء للاختيار من بينها: سعر فائدة ثابت 5.9% سنويًا لمدة 6 أشهر، أو 6.9% سنويًا لمدة 12 شهرًا، أو 7.9% سنويًا لمدة 24 شهرًا، أو 8.9% سنويًا لأول 36 شهرًا. ومن الجدير بالذكر سعر الفائدة الفعلي بعد انتهاء فترة العرض الترويجي. فمع سعر الفائدة الثابت 6.9% لمدة 12 شهرًا، بدءًا من الشهر الثالث عشر، يُحتسب سعر الفائدة بناءً على سعر فائدة قرض العقارات الأساسي (الذي يبلغ حاليًا حوالي 8.5% سنويًا) بالإضافة إلى هامش ربح يبلغ حوالي 2.8% سنويًا، أي ما يعادل سعر فائدة متغير فعلي يبلغ حوالي 11.3% سنويًا.
على الرغم من أن بعض البنوك التجارية لا تزال تقدم حزم قروض تفضيلية للشباب (أقل من 35 عامًا) بأسعار فائدة جذابة تتراوح بين 4% و6% سنويًا فقط خلال الأشهر الستة إلى الاثني عشر الأولى، إلا أن سعر الفائدة المتغير لقروض الإسكان بعد الفترة التفضيلية يتجه في الواقع نحو الارتفاع، ويتراوح عادةً بين 12% و15% سنويًا.
قامت العديد من البنوك التجارية برفع أسعار الفائدة على الودائع، مما أدى إلى ارتفاع أسعار الفائدة على القروض أيضاً.
تُثير هذه الزيادة قلقًا بين المقترضين. السيدة ها ثي هونغ تاي (من بلدة سون لونغ، مقاطعة فو ثو)، وهي موظفة حاليًا في شركة لتصدير الأخشاب، لديها قرض بقيمة 1.5 مليار دونغ فيتنامي لشراء شقة، بسعر فائدة تفضيلي مبدئي قدره 5.5% سنويًا. ومع ذلك، ومع اقتراب موعد تطبيق سعر الفائدة المتغير في مايو 2026 تقريبًا، أبلغها موظفو البنك أن سعر الفائدة قد يرتفع إلى 9%-10% سنويًا.
قالت السيدة تاي: "لقد أجبرني ارتفاع تكاليف الفائدة على إعادة حساب جميع نفقاتي. سيكون هذا الضغط كبيراً، خاصةً وأن عقد القرض الخاص بي يُصرف على أقساط ويتم حساب سعر الفائدة وفقاً لسعر السوق وقت الصرف."
"تطهير" سوق العقارات.
كان لقرار البنوك برفع أسعار الفائدة على القروض أثر مباشر، إذ أدى إلى تباطؤ معاملات العقارات في السوق. وتُعدّ أسعار الفائدة متغيراً اقتصادياً كلياً حساساً، يؤثر على السوق بشكل فوري. فعند ارتفاع أسعار الفائدة، ترتفع تكلفة رأس المال لكل من شركات العقارات والمشترين، مما يؤدي إلى ضعف الطلب، وتضييق التدفقات النقدية، وانخفاض حاد في سيولة السوق.
علّق السيد لو كونغ سون، مستشار عقاري في مقاطعة فو ثو، قائلاً: "تُعدّ أسعار الفائدة أهمّ عامل مُنظِّم لسوق العقارات. فعندما ترتفع تكاليف الاقتراض، من غير المرجّح أن ترتفع أسعار المنازل بنفس الحدّة التي شهدتها الفترة السابقة. سيُضطرّ المستثمرون الذين يستخدمون رافعة مالية عالية إلى إعادة هيكلة محافظهم الاستثمارية أو بيع بعض الأصول لتخفيف أعباء ديونهم، بينما سيتعيّن على من هم في حاجة ماسّة إلى السكن إعادة النظر في خططهم المالية نظرًا لتزايد ضغوط سداد الديون الشهرية."
بحسب خبراء ماليين، تُعدّ شركات العقارات الأكثر تضرراً نظراً لاعتمادها الكبير على التمويل بالرافعة المالية، حيث تُنفّذ معظم المشاريع بالاعتماد على القروض المصرفية وإصدار السندات. وتؤدي أسعار الفائدة المتزايدة إلى تآكل الأرباح نتيجة ارتفاع التكاليف المالية، مما يُجبر الشركات على خفض النفقات، أو تأجيل المشاريع، أو إعادة هيكلة محافظها الاستثمارية.
ينبغي على الراغبين في شراء العقارات من خلال الرافعة المالية أن يدرسوا خياراتهم بعناية في هذا الوقت.
كما نصح الخبراء أولئك الذين لديهم احتياجات سكنية حقيقية: "لا ينبغي أن تشكل أسعار الفائدة المرتفعة مصدر قلق كبير، ولكن من الضروري دراسة القدرة على سداد الديون على المدى الطويل بعناية لتجنب عقلية "الشراء بأي ثمن". خلال فترة السوق المتقلبة هذه، يجب على المشترين إعطاء الأولوية للمشاريع ذات الوثائق القانونية الواضحة والبنية التحتية الكاملة، وخاصة تلك التي تقدم دعمًا بسعر فائدة ثابت لأول سنتين أو ثلاث سنوات لتقليل المخاطر المالية."
أدى ارتفاع أسعار الفائدة على الودائع إلى زيادة في أسعار قروض الرهن العقاري، مما يشكل تحديًا صعبًا لمشتري المنازل فيما يتعلق بتكاليف سداد الديون ويعرض سوق العقارات لخطر انخفاض السيولة.
يُعدّ هذا بمثابة آلية تصفية، تُجبر الكيانات على إعادة هيكلة مواردها المالية. وينصح الخبراء مشتري المنازل الجادين بحساب قدرتهم على سداد الديون طويلة الأجل بدقة، وإعطاء الأولوية للمشاريع التي توفر سياسات دعم ذات أسعار فائدة ثابتة لضمان أقصى قدر من الأمان المالي.
ترانغ ثوي
المصدر: https://baophutho.vn/nguoi-mua-nha-thap-thom-truc-bien-dong-lai-suat-243931.htm










تعليق (0)