
金価格は比較的安定している。
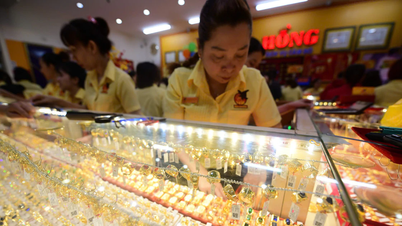
したがって、SJCおよびDOJIシステムでは、金価格は1オンスあたり1億4050万~1億4350万ベトナムドン(買値-売値)で取引されています。同様に、Mi Hong社は、買値を1オンスあたり1億4200万ベトナムドン、売値を1オンスあたり1億4350万ベトナムドンに維持しています。

10月7日の取引開始時点で、国内金価格は1オンスあたり1億4350万ベトナムドンで安定していた。この価格帯では、SJCの金価格は世界価格(税金・手数料を除く)より約960万ベトナムドン/オンス高い。週初めから、市場の売買活動が低調だったため、金価格は比較的緩やかな変動にとどまっている。
金価格は比較的安定している。
したがって、SJCおよびDOJIシステムでは、金価格は1オンスあたり1億4050万~1億4350万ベトナムドン(買値-売値)で取引されています。同様に、Mi Hong社は、買値を1オンスあたり1億4200万ベトナムドン、売値を1オンスあたり1億4350万ベトナムドンに維持しています。
金指輪市場では、SJC社は1オンスあたり1億4000万~1億4300万ベトナムドンの価格を提示しており、10月6日の取引終了価格から変動はない。一方、DOJI社は金指輪の価格を1オンスあたり1億3900万~1億4300万ベトナムドン(買い値-売り値)と提示しており、10月6日午後と比較して1オンスあたり50万ベトナムドン下落している。
週初めから、市場での売買活動が低調だったため、金価格は比較的緩やかな変動にとどまっている。
外国為替市場に関して、10月7日午前、ベトナムドン(VND)と米ドル(USD)、中国人民元(CNY)の為替レートはいずれも下落した。具体的には、ベトナム国家銀行の基準為替レートは7ドン下落し、1米ドル=25,638ドンとなった。米ドルの為替レートは、±5%の許容範囲内で、1米ドル=24,356~26,920ドンの範囲で取引が認められている。
そのため、10月7日の取引開始時、ベトコムバンクとBIDVはともに米ドル為替レートを25,800~26,180ベトナムドン/米ドル(買値-売値)と提示し、10月6日午前と比較して買値と売値ともに10ドン下落した。
中国人民元(CNY)については、 ベトコムバンクは為替レートを1CNYあたり3,816~3,938ドン(買値・売値)と表示しており、10月6日午前と比較すると買値は1ドン、売値は2ドン下落している。同様に、BIDVでもCNY価格は買値と売値がそれぞれ1ドンと2ドン下落し、1CNYあたり3,802~3,946ドン(買値・売値)となっている。
米国の金利低下を受け、 金価格の上昇幅は縮小した。
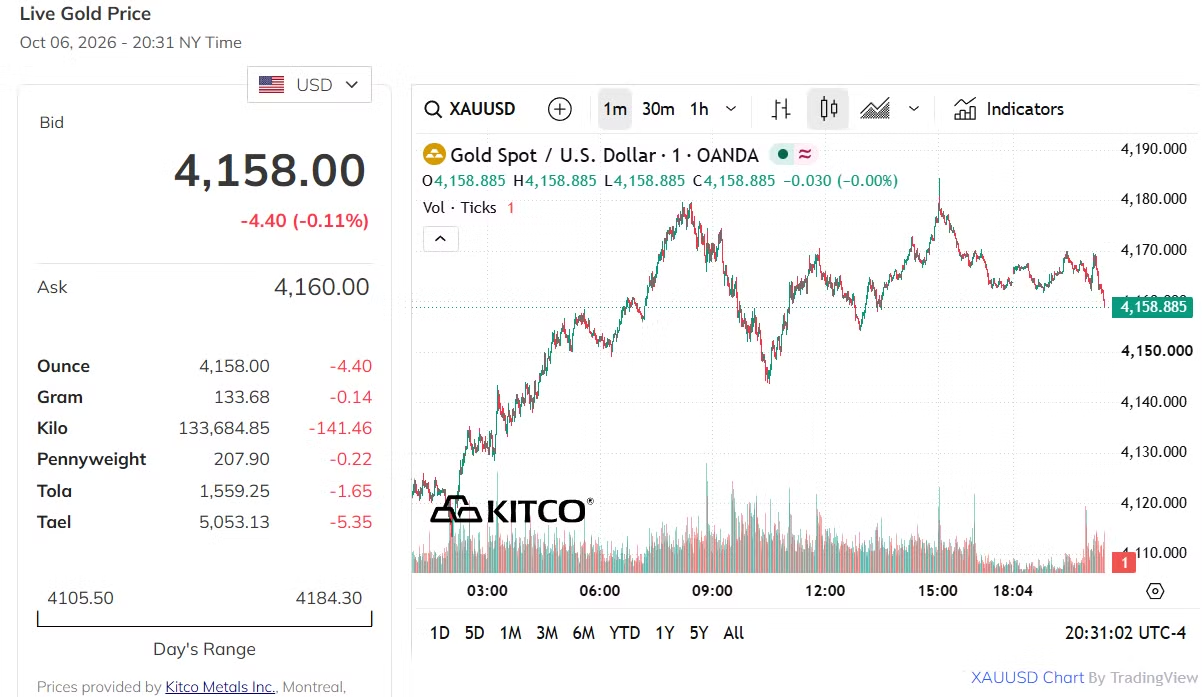
10月6日午後8時30分頃(ニューヨーク時間、ベトナム時間10月7日午前7時30分頃)、金現物価格は1オンスあたり約4,158ドルでした。ベトコムバンクの為替レートで換算すると、 1テール(約37.5グラム)あたり約1億3,390万ベトナムドンに相当します。
チャートを見ると、金価格は取引開始直後の安値から力強く回復し、4,150ドルを突破した後、4,180ドル付近まで上昇したことがわかる。しかし、高値に近づくたびに利益確定売りが出て、上昇幅は縮小し、取引終了時には4,160ドル付近まで戻った。全体として、安値圏では買い圧力が依然として存在していたものの、金価格が明確なブレイクアウトを形成するほど強力ではなかった。
注目すべき裏付け要因は、米国の労働市場にある。9月の雇用統計では、雇用者数はわずか2万9000人増加したにとどまり、7月と8月の数字は合わせて6万人下方修正された。 賃金上昇率も同月はわずか0.1%だった。これらの数字から、FRBが10月に利上げを行う可能性は19~23%程度に低下すると考えられる。
しかしながら、インフレ圧力は消えていない。ISMサービス業物価指数は74ポイントまで上昇し、2022年7月以来の高水準となった。これは、サービス業の価格が依然として大きな圧力にさらされていることを示している。一方、10年物米国債の利回りは若干低下したものの、依然として5.27%前後で推移しており、2年物米国債の利回りは4.79%前後となっている。こうした高利回りは、無利子資産である金の魅力を引き続き制限している。
原油価格もここ数週間と比べて下落圧力が緩和された。ブレント原油は1バレルあたり100.60ドル前後で取引され、WTI原油は1バレルあたり89.40ドル前後で推移した。これは、湾岸諸国からの原油供給が徐々に回復し、産油国が代替輸出ルートを拡大したためである。原油価格が急騰を続けなかったことは、インフレ懸念をある程度緩和し、金価格の回復余地を広げることにつながった。しかし、ホルムズ海峡におけるリスクは完全には解消されていない。
短期的な要因に加え、中央銀行からの需要も引き続き市場を支える重要な要因の一つとなっている。世界金評議会(WGC)によると、中央銀行は8月に39トンの金を純購入し、年初からの購入総量は170トンとなった。中国は20トンで月間購入量をリードし、22ヶ月連続の購入となった。ポーランドとウズベキスタンはそれぞれ8トンを追加購入した。
この傾向は、UBSアセットマネジメントによる最新の調査結果とも一致しており、準備資産管理者の65%が金保有の主な理由として分散投資を挙げている。金はインフレヘッジとしてだけでなく、特に公的債務の増加や地政学的リスクの高まりといった状況下では、発行国や組織の債務とは無関係な資産としてもますます認識されるようになっている。
したがって、長期的な見通しは依然として非常に明るい。ロンドン貴金属協会(LBMA)のグローバル貴金属会議で行われた調査によると、参加者は今後12ヶ月以内に金価格が1オンスあたり約5,013ドルに達する可能性があると予測しており、これは現在の価格から約20%の上昇に相当する。最も頻繁に挙げられた要因は、中央銀行の需要、準備資産の多様化の傾向、公的債務の増加、および世界的な金融システムの変化であった。
金市場は、FRBの金融政策緩和への期待と中央銀行からの長期的な需要に支えられているものの、高金利とインフレ圧力によって上昇基調は依然として不透明だ。短期的には、FRBの議事録、雇用統計、消費者信頼感指数が引き続き市場の動向を左右するだろう。
出典: https://baotintuc.vn/sang-710-gia-vang-trong-nuoc-chenh-hon-the-gioi-khoang-96-trieu-dongluong-post1392002.html













コメント (0)