

Konflikten i Ukraina har forårsaket en rask reduksjon i Russlands budsjett, men de økonomiske bufferne de har bygget opp de siste to tiårene er anslått å vare i mange år til.
Ifølge tall fra det russiske finansdepartementet hadde det russiske nasjonale formuesfondet (NWF) per 1. februar 11,922 billioner rubler (133,5 milliarder amerikanske dollar), tilsvarende 6,6 % av årets anslåtte BNP. Sammenlignet med begynnelsen av januar har fondet sunket med nesten 43 milliarder rubler.
NWF er Russlands reservefond, hovedsakelig hentet fra inntekter fra energisektoren. Den russiske regjeringen bruker penger fra dette fondet til å dekke budsjettunderskudd og støtte statseide selskaper.
Fondets svært likvide eiendeler er for tiden på 55 milliarder dollar, en nedgang på mer enn 50 % fra februar 2022 – før konflikten i Ukraina startet. Sammen med omtrent 300 milliarder dollar i valutareserver som er frosset av Vesten, indikerer disse tallene at sanksjoner mot Moskva og Russlands militærutgifter påvirker den økonomiske styrken. «Jeg tror det vil komme en tid da Russland ikke har nok penger», sa Sofya Donets, sjeføkonom i Renaissance Capital.
I fjor brukte det russiske finansdepartementet 3,46 billioner rubler fra det nasjonale valutafondet (NWF) for å dekke budsjettunderskuddet. De tok også ut 1 billion rubler fra dette fondet til andre formål. Etter planen kunne byrået i 2014 dekke 1,3 billioner rubler av budsjettunderskuddet og gi omtrent 900 milliarder rubler i støtte til selskaper og investeringsprosjekter. Dette betyr at NWFs reserver vil fortsette å synke.
«NWF er Russlands sikkerhetsnett. Men vi må forstå at dette fondet ikke er ubegrenset. Hvis oljeprisen ikke er 65 dollar, men 60 dollar, vil billioner av rubler fortsette å bli trukket ut fra NWF», sa Donets.
Jevgenij Suvorov, økonom i CentroCreditBank, anslår at et fall i oljeprisen til 50 dollar per fat i år vil koste Russland ytterligere 2 billioner rubler i reserver. «I dette scenariet vil reservene deres være uttømt innen tidlig i 2025. Enkelt sagt ville Russland ikke ha noen forsikring hvis oljeprisene var lave», sa Suvorov.
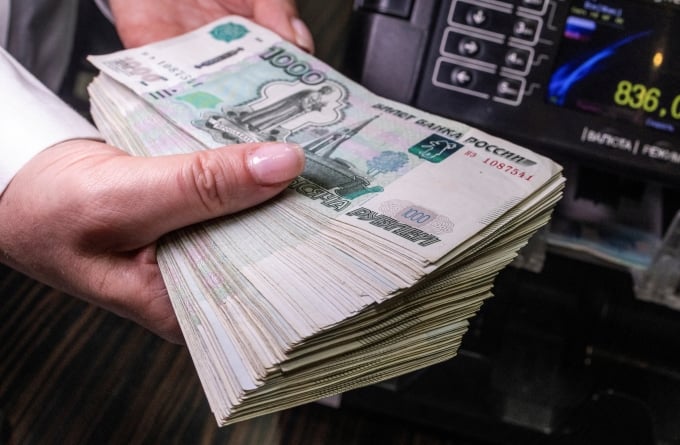
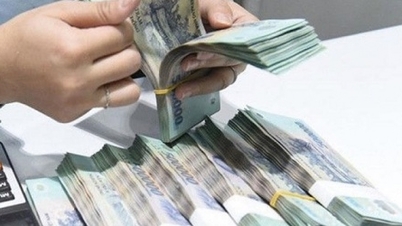
En bankansatt holder 1000-rubelsedler i en bank i Moskva. Foto: Reuters
Likevel handles Brent-råolje for tiden til 82 dollar per fat. Russisk Ural-råolje handles også rundt 74 dollar og viser ingen tegn til å falle. Det russiske finansdepartementet anslår til og med ytterligere 20 milliarder dollar for NWF i år.
Selv med oljepriser på 60 dollar per fat, har Russland fortsatt en trygg finansiell buffer i mange år fremover, sa Dmitrij Polevoy, investeringsdirektør i Astra Asset Management.
NWF investerer i ulike kanaler, som å sette inn penger i statseide banker, kjøpe aksjer, obligasjoner og andre investeringsprosjekter, med en samlet verdi på nesten 79 milliarder dollar. Disse eiendelene er klassifisert som illikvide. Det russiske finansdepartementet uttalte imidlertid at de kunne bruke disse eiendelene til å skaffe kapital fra sentralbanken.
«Dette betyr ikke at vi ikke kan bruke denne aktivaklassen på kort og mellomlang sikt. NWF vil alltid motta rubler fra sentralbanken, uavhengig av aktivastatus», sa Polevoy.
I desember 2023 sa den russiske finansministeren Anton Siluanov at landet ikke var forberedt på et scenario der det nasjonale velferdsfondet (NWF) ville falle til null og at det ikke ville være «noen penger i reservene». «Hvis NWF-saldoen synker, vil vi tenke på andre måter å balansere budsjettet på», sa Siluanov, med henvisning til reduserte utgifter.
Elina Ribakova, forsker ved Peterson Institute for International Economics, mener også at Russland sannsynligvis ikke vil gå tom for reserver. Siden 2014 har Moskva jobbet med å redusere budsjettunderskuddet og unngå å være avhengig av oljeinntekter.
«De har gjort mye for å styrke finansene sine, og unngått avhengighet av press fra Vesten. Oljeprisen på 80 dollar er en god støtte for Russland. Hvis prisen faller til 60–70 dollar, kan de begynne å merke effekten. Men vi kan ikke snakke om en krise hvis Russland fortsatt kan selge olje til 60 dollar eller høyere», sa hun.
Ha Thu (ifølge Reuters)
[annonse_2]
Kildekobling










Kommentar (0)