Тиск на перехід від розвинених економік поширюється на Азіатсько-Тихоокеанський регіон, де країни з високими темпами зростання змушені коригувати свої стратегії розвитку, моделі зростання та орієнтацію потоків капіталу в бік більш зеленої економіки. Банки, які виступають посередниками у спрямуванні капіталу в економіку, знаходяться в центрі цього процесу.
Кредитні рішення, що приймаються банками, впливають не лише на їхні власні фінансові показники, а й на структуру зростання всієї економіки. Однак, щоб перетворити зобов'язання на папері на конкретні дії, ключовим є не вибір стандартної структури, а радше здатність керувати даними та контролювати їх.
Таким чином, ESG (екологічні, соціальні та управлінські) та зелені фінанси – це вже не просто теми комунікації чи добровільні зобов’язання. Вони стають мірилом конкурентоспроможності банку та якості управління в майбутньому. Однак перетворення зобов’язань ESG зі стратегічних звітів на конкретні дії – це не простий процес. Проблема полягає не у виборі стандартів ESG, не у створенні внутрішніх координаційних комітетів чи публікації щорічних звітів про сталий розвиток. Основне питання полягає в тому, чи може банк опанувати дані ESG.
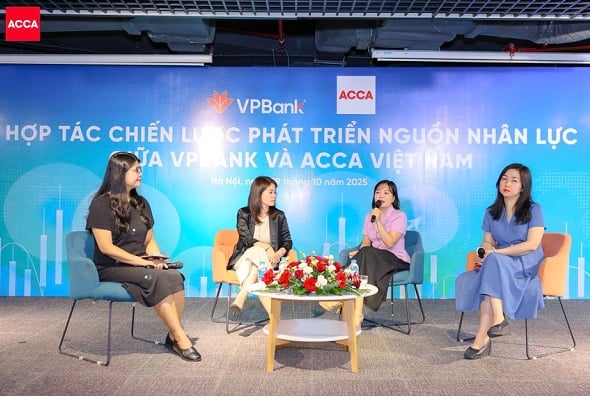
Під час дискусійної сесії в рамках церемонії підписання угоди про співпрацю між VPBank та ACCA пані Труонг Мінь Транг, директор з бізнес-консалтингу FPT Digital - FPT Group, наголосила, що ESG та дані мають вирішальний, взаємопідсилювальний зв'язок. За словами пані Транг, ESG – це не лише показники звітності на кінець періоду. Це вимагає величезної, багатовимірної системи даних, яку можна відстежити до кожного етапу, кожного кредитного продукту, кожної інвестиції та навіть кожного корпоративного клієнта. Іншими словами, неможливо ефективно впровадити ESG без повних, чистих, стандартизованих та взаємопов'язаних даних.
Пані Труонг Мінь Транг, директор з бізнес-консалтингу FPT Digital - FPT Group (друга праворуч), на панельній дискусії «ESG-тренди та зелене фінансування: можливості та виклики для банківської галузі», що відбулася наприкінці жовтня, метою якої було обговорення можливостей, викликів та напрямків для того, щоб ESG справді став рушійною силою сталого зростання для банківської галузі В'єтнаму.
Варто зазначити, що в'єтнамські банки наразі володіють величезною кількістю даних. Ці дані охоплюють увесь життєвий цикл кредитних та інвестиційних операцій: від оцінки кредитного ризику, даних фінансового обліку, звітів про управління ризиками, списків клієнтів, обліку персоналу до податкових даних та внутрішніх операційних звітів. Однак ця система даних фрагментована відповідно до традиційної операційної структури банків. Кожен відділ має свою власну систему, і кожна система має різні стандарти вимірювання, процедури зберігання та механізми контролю.
Вам також може сподобатися
Така фрагментація даних призводить до двох помітних наслідків.
По-перше, процес підготовки щорічних звітів з ESG та сталого розвитку все ще залежить від ручних операцій та повторюваного агрегування даних з кількох відділів. Персонал різних підрозділів повинен постійно звіряти дані між кредитними, бухгалтерськими та операційними відділами, щоб забезпечити узгодженість, тоді як відмінності у визначеннях даних роблять процес звірки тривалим, складним та схильним до помилок.
По-друге, фрагментація заважає банкам постійно та в режимі реального часу бачити ESG-ризики. Це означає, що оцінка екологічного та соціального впливу інвестиційних портфелів може бути затриманою або неточною.
За словами пані Транг, це стратегічне вузьке місце: якщо дані не стандартизовані, ESG залишатимуться на рівні звітності та не зможуть стати основою для управління ризиками та реструктуризації портфеля. Щоб перейти від звітності до дій, банки повинні створити централізовану платформу даних ESG. Ця платформа діятиме як збір, стандартизація та об'єднання даних з різних джерел відповідно до одного стандарту визначення. Коли дані стандартизовані, банки можуть автоматизувати процес агрегації та аналізу звітів; а також постійно, а не циклічно, контролювати ризики ESG.
Такі системи даних дозволяють банкам виявляти галузі, підприємства чи проекти з високим рівнем викидів або чутливістю до зміни клімату. Дані використовуються не лише для вимірювання, а й для прогнозування. Завдяки цьому банки можуть надавати ранні попередження, коригувати умови кредитування, реструктуризувати портфелі та навіть розробляти пільгові кредитні продукти спеціально для зелених бізнес-моделей або зелених переходів. Це являє собою перехід від «виконання вимог до звітності» до «використання ESG для керівництва стратегією».
У світовому масштабі тенденція до створення централізованих платформ даних ESG є очевидною. Кілька регуляторних органів та центральних банків використовують технології для стандартизації та відстеження даних про сталий розвиток у великих масштабах. Примітною є не назва моделі, а загальний посил: здатність організовувати та аналізувати дані ESG стала ключовим критерієм для оцінки операційних можливостей та можливостей управління ризиками фінансових установ.
У Сінгапурі платформа Gprnt, розгорнута Валютним управлінням Сінгапуру (MAS), підтримує бізнес, особливо малий та середній бізнес (МСП), у стандартизації даних про сталий розвиток та скороченні часу доступу до зеленого капіталу. У Європі Європейський центральний банк у співпраці з Банком міжнародних розрахунків реалізує проект Gaia, який використовує штучний інтелект для автоматичного зчитування та аналізу бізнес-звітів з метою моніторингу кліматичних ризиків на системному рівні. Ці міжнародні ініціативи поступово встановлюють новий стандарт: банкам, які бажають брати участь в екосистемі зеленого фінансування, потрібні потужні можливості роботи з даними ESG.
Вам також може сподобатися
На стратегічному рівні можливості роботи з даними ESG визначають доступ до пільгового фінансування, зелених облігацій та інвестиційних фондів сталого розвитку. Міжнародні фінансові установи часто вимагають від банків демонстрації рівнів ризику викидів, соціального впливу та прозорості в управлінні. Банк з повними та послідовними даними ESG може легше виконати ці вимоги. І навпаки, якщо дані фрагментовані та не стандартизовані, банку буде важко продемонструвати свої можливості сталого розвитку, що зменшить його доступ до міжнародного фінансування.
Іншими словами, оволодіння даними ESG є важливим для підвищення конкурентоспроможності в'єтнамських банків у контексті глобалізації. Оскільки міжнародні фінансові ринки починають розглядати ESG як обов'язковий критерій в кредитних та інвестиційних оцінках, банки, які краще підготовлені, матимуть конкурентну перевагу.
Пані Труонг Мінь Транг підсумувала: «Технології не лише допомагають вимірювати ESG. Технології дозволяють банкам діяти відповідно до ESG та приймати відповідальні рішення. Банк, який володіє даними ESG, буде не лише прозорішим, але й сильнішим. Щоб керувати потоками зеленого капіталу, банки повинні спочатку опанувати зелені дані».
В епоху сталого розвитку позиція банку вимірюється не лише розміром активів чи чистим процентним доходом. Його нова позиція визначається його здатністю створювати довготривалу цінність для суспільства та економіки. І цей шлях починається з даних.
Куїнь Транг
Джерело: https://doanhnghiepvn.vn/kinh-te/ngan-hang-muon-dan-dat-phat-trien-ben-vung-phai-lam-chu-du-lieu-esg/20251106111119157














Коментар (0)