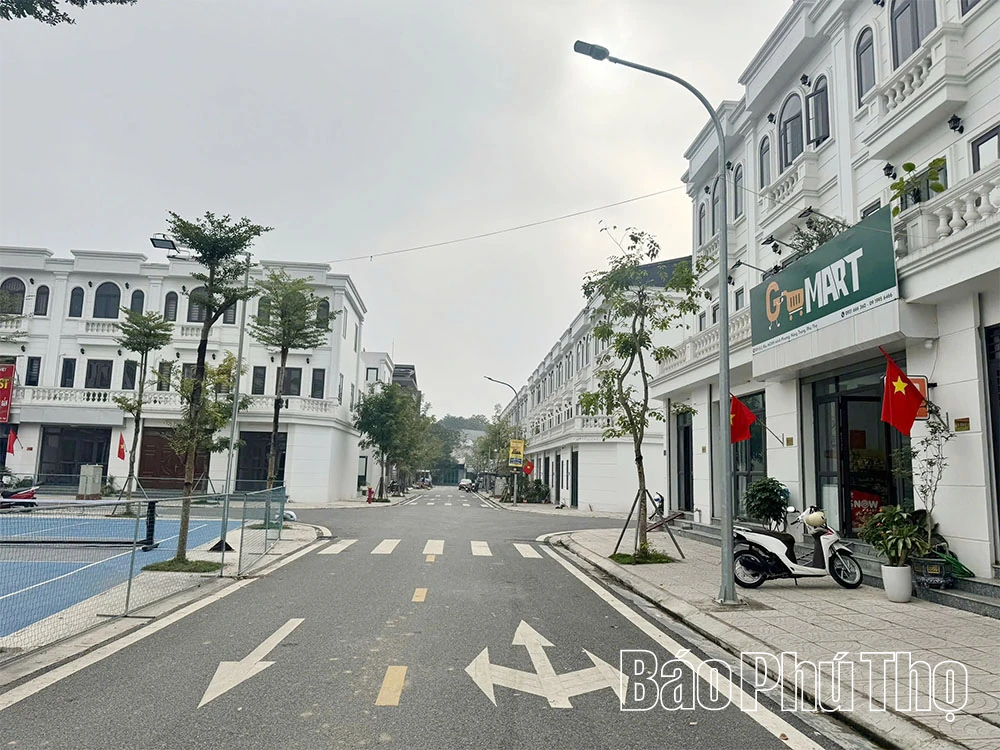
Os jovens que compram casas e apartamentos são o grupo mais afetado pelo aumento das taxas de juros dos empréstimos (Zona Habitacional Social de Minh Phuong, Bairro de Nong Trang, Província de Phu Tho ).
Pressão para "flutuar"
O mercado financeiro testemunhou flutuações significativas nas taxas de juros de hipotecas já em novembro de 2025. O aumento simultâneo das taxas de juros de depósitos em muitos bancos comerciais levou a ajustes correspondentes nas taxas de empréstimos imobiliários.
A volatilidade é claramente demonstrada pelos pacotes de empréstimo oferecidos por muitos bancos. Por exemplo, o BVBank oferece um pacote de crédito imobiliário com uma taxa de juros preferencial de 8,49% ao ano nos primeiros 12 meses. No entanto, a partir do 13º mês, a taxa de juros passa a ser de 14,8% ao ano, um valor que exerce considerável pressão sobre os mutuários, mesmo com um prazo de até 25 anos e um limite máximo de empréstimo de 85% do valor da garantia (máximo de 10 bilhões de VND). Para empréstimos para construção e reforma de imóveis, a taxa de juros preferencial é semelhante (8,49% ao ano nos primeiros 12 meses), mas, após esse período, também passa a ser flutuante, em 14,8% ao ano.
Da mesma forma,o VIB oferece opções mais flexíveis para os clientes escolherem: taxa fixa de 5,9%/ano por 6 meses, 6,9%/ano por 12 meses, 7,9%/ano por 24 meses ou 8,9%/ano pelos primeiros 36 meses. De particular interesse é a taxa efetiva após o período promocional. Com a taxa fixa de 6,9% por 12 meses, a partir do 13º mês, a taxa de juros será calculada com base na taxa básica de juros para empréstimos imobiliários (atualmente em torno de 8,5%/ano) mais uma margem de aproximadamente 2,8%/ano, o que equivale a uma taxa de juros variável efetiva de cerca de 11,3%/ano.
Embora alguns bancos comerciais ainda mantenham pacotes de empréstimo preferenciais para jovens (com menos de 35 anos) com taxas de juros atrativas de apenas 4% a 6% ao ano durante os primeiros 6 a 12 meses, na realidade, a taxa de juros variável para empréstimos imobiliários após o período preferencial está em tendência de alta, geralmente variando de 12% a 15% ao ano.
Muitos bancos comerciais aumentaram as taxas de juros dos depósitos, fazendo com que as taxas de juros dos empréstimos também começassem a subir.
Esse aumento está causando ansiedade entre aqueles que contraíram empréstimos. A Sra. Ha Thi Hong Thai (comuna de Son Luong, província de Phu Tho), atualmente funcionária de uma empresa de fornecimento de madeira para exportação, tem um empréstimo de 1,5 bilhão de VND para comprar um apartamento, com uma taxa inicial preferencial de 5,5% ao ano. No entanto, com a implementação da taxa de juros flutuante prevista para maio de 2026, funcionários do banco a informaram que a taxa de juros pode subir para 9% a 10% ao ano.
A Sra. Thai disse: “O aumento dos juros me obrigou a recalcular todas as minhas despesas. Essa pressão será considerável, principalmente porque meu empréstimo é pago em parcelas e a taxa de juros é calculada de acordo com a taxa de mercado vigente na data da liberação do crédito.”
"Limpando" o mercado imobiliário.
A decisão dos bancos de aumentar as taxas de juros para empréstimos teve um impacto direto, causando uma desaceleração nas transações imobiliárias no mercado. As taxas de juros são sempre uma variável macroeconômica sensível, afetando o mercado imediatamente. Quando as taxas de juros sobem, o custo de capital tanto para empresas imobiliárias quanto para compradores de imóveis aumenta, levando a uma demanda mais fraca, fluxo de caixa mais restrito e uma queda acentuada na liquidez do mercado.
O Sr. Luu Cong Son, consultor imobiliário na província de Phu Tho, comentou: “As taxas de juros são a ‘válvula reguladora’ mais sensível do mercado imobiliário. Quando os custos de empréstimo aumentam, é improvável que os preços dos imóveis subam tão acentuadamente quanto no período anterior. Investidores com alta alavancagem financeira serão forçados a reestruturar seus portfólios ou vender ativos para reduzir seu endividamento, enquanto aqueles que realmente precisam de moradia também terão que recalcular seus planos financeiros, pois a pressão dos pagamentos mensais da dívida aumenta.”
Segundo especialistas financeiros, as empresas do setor imobiliário são as mais afetadas devido à sua forte dependência de alavancagem financeira, com a maioria dos projetos sendo implementados com base em empréstimos bancários e emissão de títulos. O aumento das taxas de juros está corroendo os lucros devido ao aumento dos custos financeiros, forçando as empresas a cortar despesas, adiar projetos ou reestruturar seus portfólios de investimento.
Quem deseja adquirir imóveis por meio de financiamento deve analisar cuidadosamente suas opções neste momento.
Especialistas também aconselharam aqueles com reais necessidades de moradia: "O aumento das taxas de juros não deve ser uma grande preocupação, mas é necessário considerar cuidadosamente a capacidade de pagamento da dívida a longo prazo para evitar a mentalidade de 'comprar a qualquer custo'. Durante este período de volatilidade do mercado, os compradores devem priorizar projetos com documentação legal clara, infraestrutura completa e, principalmente, aqueles que oferecem suporte com taxa de juros fixa nos primeiros 2 a 3 anos para minimizar os riscos financeiros."
O aumento das taxas de juros dos depósitos levou a um aumento nas taxas de empréstimo hipotecário, representando um desafio difícil para os compradores de imóveis em relação aos custos de pagamento da dívida e colocando o mercado imobiliário em risco de diminuição da liquidez.
Isso também funciona como um mecanismo de filtragem, forçando as entidades a reestruturarem suas finanças. Especialistas recomendam que compradores de imóveis genuínos calculem cuidadosamente sua capacidade de pagamento de dívidas a longo prazo e priorizem projetos com políticas de suporte a taxas de juros fixas para maximizar a segurança financeira.
Trang Thuy
Fonte: https://baophutho.vn/nguoi-mua-nha-thap-thom-truc-bien-dong-lai-suat-243931.htm












Comentário (0)